【YouTube出演】保険と証券の両方に相談できるFP・IFAとは?資産形成とライフプランの重要性
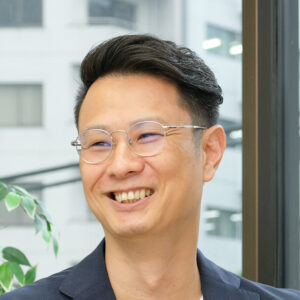
住宅購入・資産運用・保険・相続まで幅広く対応。実務経験に基づいた、現実的で分かりやすいアドバイスを提供している。
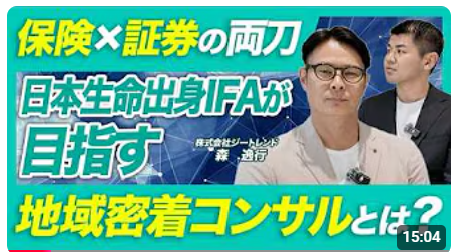
このたび、ファイナンシャルトレーナーFP事務所の代表・森逸行が、YouTubeのインタビュー動画に出演しました。
今回の動画のテーマは、「保険×証券の両刀」日本生命出身IFAが目指す地域密着コンサルとは? です。
私はこれまで、生命保険・損害保険を中心とした保障のご相談に加え、ファイナンシャルプランナー(FP)として住宅購入、教育資金、老後資金などのライフプランニングに携わってきました。
現在はIFA(独立系ファイナンシャルアドバイザー)として、投資信託などの金融商品を活用した資産形成のサポートにも取り組んでいます。
今回の出演を機に、保険と証券の両方を考えることの重要性や、日頃の相談業務で大切にしている考え方をご紹介します。
YouTubeインタビューに出演しました
今回公開されたYouTube動画はこちらです。
【保険×証券の両刀】日本生命出身IFAが目指す地域密着コンサルとは?
動画を通じて、初めてご相談いただく方にも、私の仕事に対する考え方や人柄を知っていただければうれしく思います。
お金の相談は、住宅購入や老後資金など、人生に関わる大切な内容です。
そのため、金融商品や制度について詳しいことはもちろん、「誰に相談するか」も非常に重要だと考えています。
FPとIFAの違いとは?
FPとIFAは、どちらもお金に関する相談に関わる専門家ですが、その役割には違いがあります。
FP(ファイナンシャルプランナー)の役割
FPは、家計管理、住宅ローン、生命保険、教育資金、老後資金、相続など、暮らしに関わる幅広いお金の問題についてアドバイスする専門家です。
例えば、住宅購入を検討しているご家庭では、単純に住宅ローンをいくら借りられるかだけでなく、将来の教育費や老後資金も踏まえた購入予算を考える必要があります。
当事務所では、ライフプランニング診断を通じて、将来の収支や資産残高をシミュレーションし、無理のない資金計画を検討しています。
IFA(独立系ファイナンシャルアドバイザー)の役割
IFAは、一般的に特定の銀行や証券会社に所属せず、金融商品仲介業者を通じて証券会社と連携し、資産運用をサポートするアドバイザーです。
金融商品仲介業の登録や所属先の取扱範囲に応じて、投資信託などの金融商品の説明や取引の仲介を行います。
FPが家計や人生全体のお金を整理する役割を担うのに対し、IFAは資産運用の実行面までサポートできることが特徴の一つです。
ただし、IFAだから必ずしもすべての金融商品を取り扱えるわけではなく、取扱商品や手数料、サービス内容は所属する金融商品仲介業者などによって異なります。
なぜ保険と証券の両方から考える必要があるのか?
私は、お客様のお金を考えるうえで、「守るお金」と「増やすお金」を分けて考えることが大切だと考えています。
保障を準備する「保険」
生命保険や医療保険などは、万が一の死亡、病気、ケガなどによって家計に大きな影響が生じるリスクに備えるためのものです。
必要な保障額は、家族構成、住宅ローンの有無、貯蓄額、公的保障などによって異なります。
保障が不足していれば家族の生活に影響する可能性がある一方、必要以上に保険料を支払うことで、貯蓄や資産形成に回せるお金が少なくなる場合もあります。
将来に備える「資産形成」
一方、NISAや投資信託などを活用した資産形成は、教育資金や老後資金など、将来必要になるお金を準備するための選択肢です。
ただし、投資には価格変動による元本割れのリスクがあります。
そのため、生活費や近い将来に使う予定のお金まで、すべて投資に回すことが適切とは限りません。
大切なのは、必要な保障を確保しながら、預貯金と投資のバランスを考えることです。
住宅購入・教育資金・老後資金は別々に考えない
実際のFP相談では、一つのテーマだけで解決できないケースが少なくありません。
例えば、住宅購入を検討している40代のご家庭を考えてみましょう。
住宅ローンの返済額だけを見れば購入できそうでも、数年後にはお子様の教育費が増え、その先には老後資金の準備も必要になります。
また、住宅ローンの返済が長期化すれば、退職後も返済が続く可能性があります。
こうした場合、次のような内容を総合的に検討することが重要です。
– 住宅購入後も教育資金を準備できるか
– 住宅ローンの金利が上昇しても返済を継続できるか
– 生命保険や団体信用生命保険の保障は十分か
– NISAなどの資産形成を継続できるか
– 退職後の生活費や住宅ローン返済に問題がないか
住宅ローン、保険、資産運用をそれぞれ別々に考えるのではなく、ライフプラン全体で判断することが大切です。
退職金や老後資金の運用でも大切なこと
近年、退職金や老後資金の運用についてのご相談も重要なテーマとなっています。
退職金を受け取った際に、「どの投資信託を購入すればよいか」「毎月分配型の商品はどうか」といった金融商品から考え始める方もいらっしゃいます。
しかし、私は商品選びの前に、まず次の点を整理することが重要だと考えています。
– 毎月の年金収入と生活費はいくらか
– 今後、何年程度の生活資金を準備したいか
– 医療費や介護費用への備えはあるか
– すぐに使うお金と長期間運用できるお金を分けているか
– 資産が値下がりした場合にも生活を維持できるか
特に退職後は、資産を増やすことだけでなく、必要な時期に計画的に取り崩すことも重要です。
「どの商品を買うか」よりも先に、「何のために、いつ使うお金なのか」を考える。
これが、私がライフプランニングで大切にしている考え方です。
吉祥寺・立川を中心に、地域密着のFP・IFA相談
ファイナンシャルトレーナーFP事務所では、吉祥寺・立川を中心に、住宅購入、保険の見直し、資産形成、老後資金などのご相談に対応しています。
オンライン面談も活用しながら、お客様のご希望や生活環境に合わせたサポートを行っています。
私が目指しているのは、金融商品を提案するだけの関係ではありません。
住宅購入、子どもの進学、転職、退職、相続など、人生のさまざまな節目で気軽に相談していただける存在になることです。
ライフプランは一度作成して終わりではなく、家族構成や収入、経済環境の変化に合わせて見直していく必要があります。
長期的な視点でお客様に寄り添い、お金に関する不安や疑問を一緒に整理していきたいと考えています。
まとめ|保険と資産運用はライフプランから考える
今回のYouTube出演を通じて、FP・IFAとしての取り組みを知っていただく機会ができたことをうれしく思います。
保険、住宅ローン、NISA、退職金運用などは、それぞれ異なる分野に見えても、すべて家計や人生設計につながっています。
だからこそ、目先の商品選びだけではなく、将来のライフプランを整理したうえで、ご自身に合った方法を考えることが重要です。
今回の動画もぜひご覧いただければ幸いです。
FP・IFAへのご相談はこちら
ファイナンシャルトレーナーFP事務所では、住宅購入・住宅ローン、生命保険の見直し、NISA・資産形成、退職金・老後資金など、幅広いお金のご相談に対応しています。
「何から相談したらよいか分からない」という方も、まずは現在のお悩みをお聞かせください。
▶ [ファイナンシャルトレーナーFP事務所へのお問い合わせ]
※投資信託などの金融商品には価格変動等による損失リスクがあり、商品によって手数料等が異なります。具体的な金融商品のご案内は、所属金融商品仲介業者の取扱範囲および適用される規定に従って行います。