変額保険を払い済みにすると損?特別勘定の運用と保険関係費・投資信託との違いをFPが解説
住宅購入・資産運用・保険・相続まで幅広く対応。実務経験に基づいた、現実的で分かりやすいアドバイスを提供している。
「変額保険の保険料が負担になってきたので、払い済みにしたい」
「払い済みにしても、特別勘定での運用は続くのでしょうか?」
「変額保険をそのまま持つより、解約して投資信託で運用した方がよいのでは?」
このような疑問をお持ちの方もいるのではないでしょうか。
変額保険は、株式や債券などで運用する特別勘定の実績によって、積立金や解約返戻金などが変動する生命保険です。
保険料の支払いを途中で停止し、「払い済み保険」に変更できる商品もあります。
払い済みにすると、その後の保険料負担がなくなるため、安心する方もいるでしょう。
しかし、ここで注意したいことがあります。
変額保険は払い済みにした後も、特別勘定での運用が続く一方、保険関係費や資産運用関係費などが引き続き差し引かれる場合があるのです。
つまり、保険料を支払わなくなったからといって、運用にかかる費用までなくなるとは限りません。
私はファイナンシャルプランナー(FP)・IFAとして、保険と資産運用の両面からお客様の資産形成についてご相談を受けています。
今回は、変額保険を払い済みにした後の仕組みや費用、投資信託との違い、解約して運用を切り替える際の注意点について解説します。
変額保険を払い済みにするとどうなる?
変額保険の「払い済み」とは、一般的に、その時点の解約返戻金などをもとに保障内容を変更し、以後の保険料の払い込みを停止する仕組みです。
払い済みへの変更が可能かどうかや、変更後の保障内容は商品によって異なります。
払い済みにすると保険料の支払いがなくなる
例えば、毎月3万円の保険料を支払っている変額保険があるとします。
年間の保険料は36万円です。
この契約を払い済みに変更できれば、原則として、その後の保険料の支払いはなくなります。
家計の負担を軽減できることは、払い済みの大きなメリットです。
ただし、保障額が減少したり、特約が消滅したりする場合があります。
また、払い済みへの変更後は、元の契約内容に戻せない、あるいは戻すために条件が設けられていることもあります。
払い済み後も特別勘定で運用される商品がある
変額保険の中には、払い済みに変更した後も、特別勘定での運用が継続する商品があります。
特別勘定とは、保険会社が一般の保険資産とは区分して管理し、株式や債券などで運用する勘定です。
そのため、払い済みにした後も運用実績によって積立金や解約返戻金が増減することがあります。
ただし、すべての変額保険が払い済み後も同じ仕組みで運用されるわけではありません。
払い済み後に定額の保険へ変更される商品や、特別勘定での運用方法が変わる商品もあるため、契約内容の確認が必要です。
変額保険は払い済みにしても費用がかかる?
ここが今回、最もお伝えしたいポイントです。
変額保険は、保険料の払い込みを停止しても、契約を維持するための費用や運用に関する費用が発生する場合があります。
変額保険には、一般的に次のような費用があります。
① 保険関係費
保険関係費とは、死亡保障などの保険機能を維持するための費用や、保険契約の締結・維持・管理などに関する費用です。
商品によっては、危険保険料や契約管理に関する費用などが含まれます。
保険料を支払っている期間だけでなく、払い済み後も一定の費用が積立金などから差し引かれる場合があります。
② 資産運用関係費
変額保険では、特別勘定で株式や債券などを運用します。
そのため、投資信託の信託報酬に相当する費用など、資産運用に関する費用が発生します。
これらの費用は、特別勘定の運用実績に反映される仕組みが一般的です。
③ その他の契約関連費用
商品によっては、保険契約の管理に関する費用や、解約・変更時の費用などが発生することがあります。
なお、これらの費用は保険会社や商品によって名称、計算方法、控除時期が異なります。
すべての費用が払い済み後も同じように発生するわけではありません。
払い済み後に実際にどの費用が残るのかを、保険会社に確認することが重要です。
変額保険と投資信託の違いを比較
変額保険と投資信託は、どちらも株式や債券などに投資する仕組みを持っています。
しかし、大きな違いは「保険としての保障があるかどうか」です。
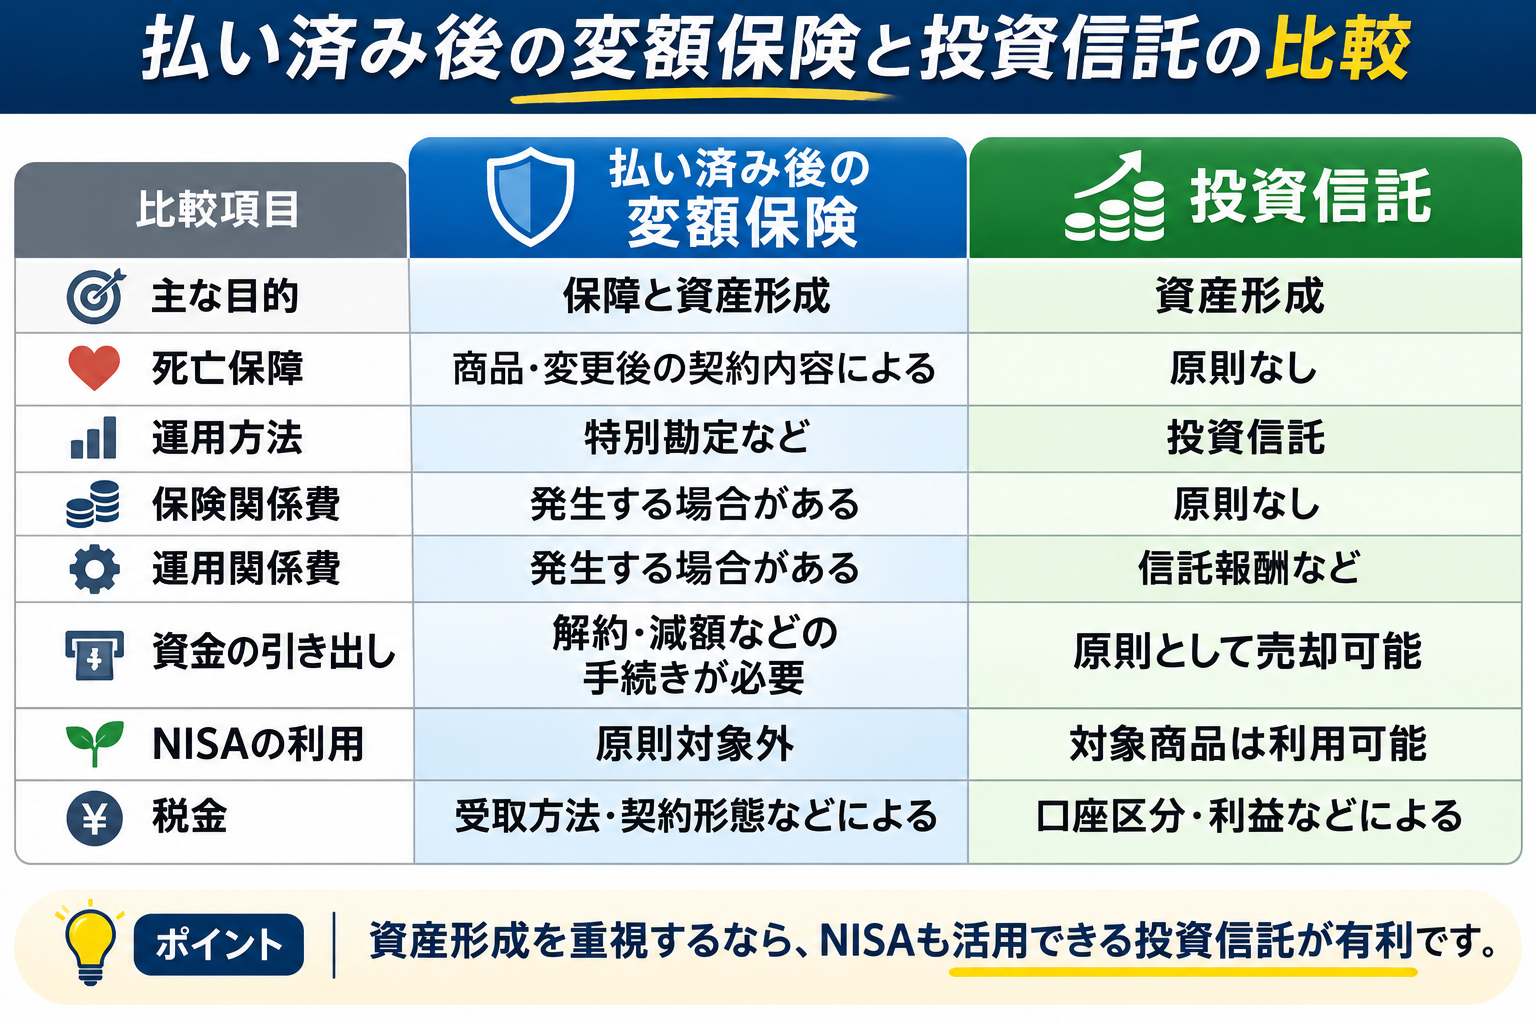
※変額保険の取扱いは商品によって異なります。投資信託も商品によって費用や換金条件が異なります。
この比較から分かるのは、変額保険には死亡保障などの保険機能がある一方、その機能を維持するための費用が発生する場合があるということです。
反対に、投資信託は保険機能がないため、死亡保障のための保険関係費はかかりません。
死亡保障が必要な方には変額保険の価値がありますが、資産形成だけを目的とする場合には、投資信託の方が費用面で有利になるケースがあります。
【シミュレーション】運用コストの違いで将来の資産額はどのくらい変わる?
資産運用では、毎年発生する費用の差が長期的な資産額に影響します。
例えば、500万円を20年間運用するケースを考えてみましょう。
運用コスト控除後の年率リターンを次のように仮定します。
– ケースA:年率3%
– ケースB:年率4%
どちらも追加投資をせず、複利で20年間運用した場合の比較です。
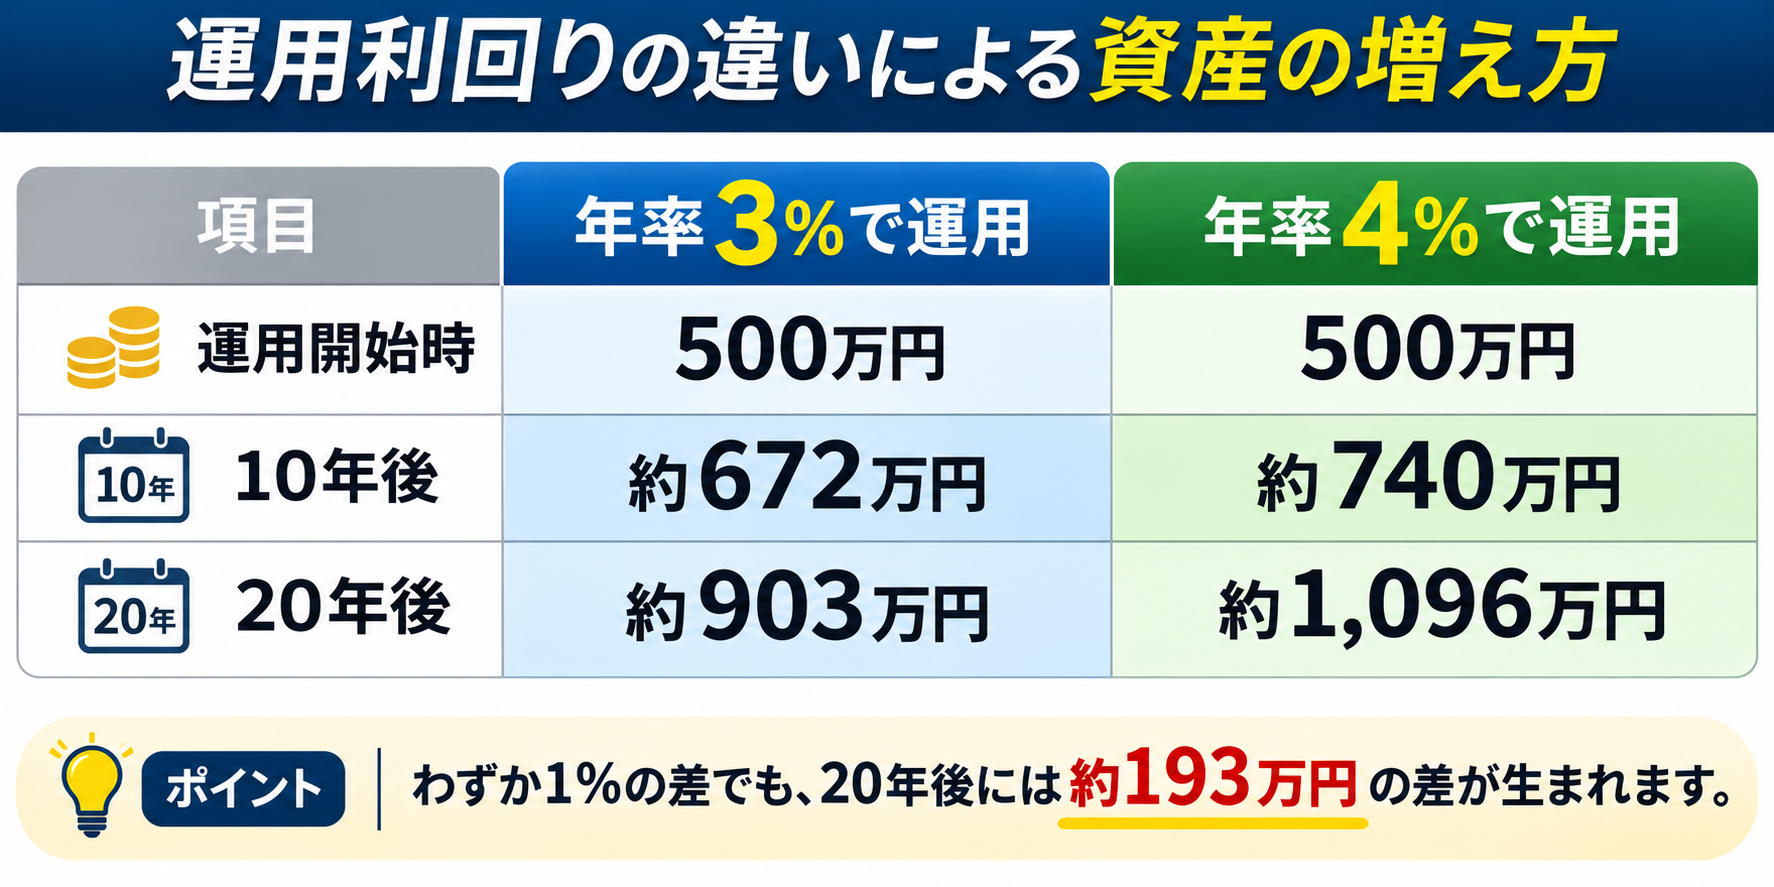
もちろん、これは運用コスト控除後の利回りに1%の差があると仮定した単純なシミュレーションです。
実際の変額保険と投資信託で、必ず1%の費用差が生じるという意味ではありません。
また、変額保険の保険関係費は、年齢や保障内容、契約条件などによって異なるため、単純な年率比較ができない場合もあります。
それでも、長期間の資産運用では、費用の違いが将来の資産額に大きく影響する可能性があることが分かります。
変額保険を払い済みにするより投資信託の方がよい理由
資産形成を主な目的としている場合、私は変額保険を払い済みにして保有し続けるだけでなく、投資信託で直接運用する方法も比較することをおすすめしています。
その理由は主に3つあります。
① 死亡保障が不要なら保険関係費を負担する必要性が低い
変額保険は生命保険です。
死亡保障などの機能があるため、保険関係費が発生する場合があります。
しかし、すでに十分な死亡保障を確保できている方や、子どもが独立して大きな保障が不要になった方にとっては、保険機能の必要性が低くなっている可能性があります。
そのような場合、保障のための費用を負担しながら資産運用を続けることが合理的なのか、見直す余地があります。
② 低コストの投資信託を選択できる
投資信託には、信託報酬が比較的低いインデックスファンドなど、さまざまな商品があります。
変額保険の特別勘定と投資信託では、投資対象が似ている場合もあります。
そのため、運用対象が近い商品同士で、実質的な費用やリスクを比較することが重要です。
ただし、投資信託であれば必ず低コストというわけではありません。
購入時手数料や信託報酬などを確認して選ぶ必要があります。
③ NISAを活用できる可能性がある
投資信託で運用するメリットの一つが、NISA制度を利用できることです。
NISA口座では、制度の対象となる投資信託などから得られる売却益や分配金が非課税になります。
一方、一般的な変額保険はNISAの対象ではありません。
そのため、長期的な資産形成を目的とする場合には、NISAを活用した投資信託への移行が選択肢になります。
ただし、NISAには年間投資枠や非課税保有限度額があり、すべての投資信託が対象になるわけではありません。
変額保険を解約して投資信託に移した方がよい?
ここまで読むと、「それなら変額保険を解約して投資信託に移した方がよいのでは?」と考える方もいるでしょう。
しかし、すべての方に解約をおすすめするわけではありません。
解約する前に、確認しておきたいことがあります。
解約返戻金が払込保険料を下回っていないか
変額保険は、契約からの経過年数や運用実績などによって、解約返戻金が払込保険料の総額を下回ることがあります。
また、一定期間内の解約には解約控除が発生する商品もあります。
そのため、解約によっていくら受け取れるのかを確認する必要があります。
死亡保障がなくなっても問題ないか
変額保険を解約すると、原則としてその契約の死亡保障もなくなります。
家族構成や現在の収入、住宅ローンの有無などによっては、保障を残しておいた方がよい場合もあります。
また、新たに生命保険へ加入する場合、年齢や健康状態によって保険料が高くなったり、加入できなかったりする可能性があります。
解約時に税金が発生しないか
変額保険の解約返戻金を受け取る場合、契約者・保険料負担者・受取人の関係や契約形態によって税務上の取扱いが異なります。
個人が保険料を負担し、本人が一時金として解約返戻金を受け取る場合には、一般的に一時所得の対象となることがあります。
利益が出ている場合には、税金の確認も必要です。
また、解約して投資信託に移す場合、解約返戻金をそのまま非課税で移管できるわけではありません。
【モデルケース】50代男性が変額保険の払い済みを検討
ここで、説明のためのモデルケースをご紹介します。
※実際のお客様の契約を再現したものではなく、一般的な検討ポイントを整理した架空の事例です。
50代の会社員男性が、以前加入した変額保険について見直しを考えているとします。
– 毎月の保険料:3万円
– 年間保険料:36万円
– 現在の解約返戻金:500万円
– 子どもはすでに独立
– 死亡保障は別の生命保険でも確保している
– 今後は老後資金の形成を重視したい
この男性は、保険料の負担をなくすため、変額保険を払い済みにすることを検討しています。
「払い済みにしても運用が続くなら、そのまま持っておけばよいのでは?」
そう考えるのも自然なことです。
しかし、ここで確認したいのは、払い済み後の費用と保障内容です。
仮に払い済み後も保険関係費や資産運用関係費が発生するのであれば、死亡保障が十分にある方にとって、その費用を負担し続ける必要があるのかを検討する余地があります。
一方、解約して投資信託へ移行する場合には、解約控除や税金、今後の運用リスクなどを確認しなければなりません。
このように、単純に払い済みか解約かを選ぶのではなく、両方の条件を比較することが大切です。
変額保険を払い済みにする前に確認したい5つのポイント
変額保険の見直しを検討する際には、次の5つを確認することをおすすめします。
① 現在の解約返戻金
現時点で解約した場合、いくら受け取れるのかを確認しましょう。
② 払い済み後の死亡保障額
払い済みに変更すると、死亡保障額がどの程度変わるのかを確認します。
③ 払い済み後の運用方法
特別勘定での運用が続くのか、運用方法が変更されるのかを確認します。
④ 払い済み後も差し引かれる費用
保険関係費、資産運用関係費、契約管理に関する費用など、実際にどのような費用が継続するのかを確認します。
⑤ 解約した場合の税金と保障への影響
解約返戻金に対する課税関係や、死亡保障がなくなることによる影響を確認します。
これらの情報は、保険会社の契約者向け資料や設計書、約款などで確認できます。
不明な場合には、保険会社に「払い済み後もどのような費用が差し引かれますか?」と具体的に問い合わせるとよいでしょう。
FP・IFAとして考える変額保険の見直し
変額保険を見直す際、私が大切にしているのは、保障と資産形成を分けて考えることです。
例えば、家族を守るための死亡保障が必要であれば、生命保険には重要な役割があります。
一方、老後資金を増やすことが主な目的であれば、運用コストや税制面を考慮し、投資信託を活用する方法も考えられます。
もちろん、変額保険にも商品ごとの特徴があり、払い済みにして保障を残すことが適している方もいます。
大切なのは、「以前加入した保険だからそのまま持ち続ける」のではなく、現在のライフプランに合っているかを確認することです。
特に40代・50代以降は、子どもの独立や住宅ローンの返済、退職時期などによって、必要な保障や資産形成の目的が変わることがあります。
変額保険の払い済みを検討することは、保険と資産運用の役割を見直すよい機会になるでしょう。
よくある質問
Q. 変額保険は払い済みにしても運用されますか?
払い済み後も特別勘定での運用が継続する商品があります。ただし、商品によって仕組みが異なるため、契約内容の確認が必要です。
Q. 変額保険を払い済みにすると手数料はなくなりますか?
必ずしもなくなりません。保険関係費や資産運用関係費などが引き続き発生する場合があります。
Q. 変額保険を払い済みにすると元本保証になりますか?
いいえ。払い済み後も特別勘定で運用される場合、運用実績によって積立金や解約返戻金が変動します。元本が保証されるわけではありません。
Q. 変額保険と投資信託はどちらが得ですか?
一概には判断できません。変額保険には死亡保障などの機能があり、投資信託は資産形成に特化した商品です。保障の必要性、費用、税金、運用期間などを比較することが大切です。
Q. 変額保険を解約してNISAに移すことはできますか?
解約返戻金を受け取り、その資金でNISA対象商品を購入することは可能です。ただし、保険契約をNISA口座へ直接移管することはできません。解約時の税金やNISAの投資枠にも注意が必要です。
まとめ|変額保険の払い済みは「運用が続くから安心」とは限らない
変額保険は、払い済みに変更することで保険料の負担をなくせる場合があります。
また、払い済み後も特別勘定での運用が継続する商品があります。
しかし、ここで注意したいのが、保険関係費や資産運用関係費などの存在です。
保険料の支払いがなくなっても、運用に関する費用や保険契約を維持するための費用が残る場合があります。
そのため、死亡保障よりも資産形成を重視するのであれば、低コストの投資信託で直接運用する方法も比較する価値があります。
ただし、解約控除や税金、保障の消滅などを考慮せずに解約することはおすすめできません。
大切なのは、現在の契約内容を確認し、払い済みで継続する場合と解約して運用を切り替える場合の両方を比較することです。
※本記事は一般的な情報提供を目的としています。変額保険の保障内容・費用・払い済みの取扱いは商品によって異なります。投資信託には元本割れのリスクがあり、将来の運用成果は保証されません。税務上の取扱いについては個別の契約状況に応じてご確認ください。
変額保険の払い済み・解約・資産運用のご相談はFP事務所へ
「変額保険を払い済みにした方がよいのか迷っている」
「払い済み後にどのくらい費用がかかるのか知りたい」
「変額保険を解約して投資信託やNISAで運用した方がよいのか比較したい」
このようなお悩みはありませんか?
ファイナンシャルトレーナーFP事務所では、保険と資産運用の両面から、現在の契約内容や今後のライフプランに合わせたご相談に対応しています。
変額保険の保障内容や解約返戻金、運用コストを確認し、払い済みで継続する場合と、解約して資産運用を見直す場合のメリット・デメリットを整理します。
吉祥寺・立川での対面相談のほか、オンライン相談にも対応しています。
変額保険を払い済みにする前に、今の契約が本当にご自身に合っているのか、一度確認してみませんか?
無料相談する