住宅会社が紹介するFPは信用できる?無料相談の注意点と住宅購入前のセカンドオピニオンを解説
住宅購入・資産運用・保険・相続まで幅広く対応。実務経験に基づいた、現実的で分かりやすいアドバイスを提供している。
「住宅ローンは問題なく返済できますよ」
住宅購入を検討しているとき、住宅販売会社から紹介されたファイナンシャルプランナー(FP)に、そう言われた経験はありませんか?
最近では、不動産会社やハウスメーカーが無料のFP相談を提供し、住宅購入前にライフプラン診断を受けられるケースがあります。
しかし、ここで注意したいことがあります。
それは、住宅会社が紹介するFPと、住宅購入者が直接依頼するFPでは、相談の目的や報酬の仕組みが異なる場合があるという点です。
例えば、次のような疑問を持つ方もいるでしょう。
・住宅会社が紹介する無料FP相談は信用できる?
・ライフプラン診断で「購入しても大丈夫」と言われたけれど本当?
・住宅ローンの借入可能額と適正額は違う?
・住宅会社とは関係のないFPにも相談した方がいい?
結論からお伝えすると、住宅会社が紹介するFPが悪いわけではありません。
ただし、住宅購入という大きな決断をする前には、FPの収益構造やライフプラン診断の前提条件を確認することが重要です。
特に高額な住宅ローンを組む場合は、住宅販売会社と利害関係のないFPによるセカンドオピニオンもおすすめします。
本記事では、住宅購入相談を行うFPの立場から、無料FP相談の注意点と住宅購入時のFPの上手な活用方法を解説します。
住宅購入・住宅ローンのセカンドオピニオン相談
「住宅会社のFPには大丈夫と言われたけれど、本当に購入してよいのか不安……」
そんな方は、住宅購入前に一度、ライフプランを確認してみませんか?
ファイナンシャルトレーナーFP事務所では、住宅購入や住宅ローンに関するご相談を承っています。
・住宅ローンの借入額が適正か確認したい
・住宅会社のライフプラン診断を別の視点から確認したい
・ペアローンのリスクを知りたい
・教育費や老後資金とのバランスを確認したい
・住宅購入後の資産形成やNISAについて相談したい
住宅購入を前提とするのではなく、購入・延期・予算変更などの選択肢を含めて、将来の家計を一緒に整理します。
吉祥寺・立川での対面相談のほか、全国からオンライン相談にも対応しています。
初回相談は60分無料です。詳細なライフプラン診断などは、ご希望に応じて有料サービスをご案内します。
無料相談する
住宅会社が紹介するFPには注意が必要?無料相談の仕組み
なぜ住宅販売会社は無料でFPを紹介するのか?
住宅販売会社やハウスメーカーでは、住宅購入を検討している方に無料のライフプラン相談を案内することがあります。
住宅は数千万円という高額な買い物です。
購入希望者が住宅ローンの返済に不安を感じるのは当然でしょう。
そこでFPが家計や将来の収支を確認し、購入後の生活をシミュレーションすることで、不安を整理できる仕組みになっています。
一方、住宅販売会社にとっても、購入希望者の資金面の不安が解消されれば、住宅購入の判断が進みやすくなるというメリットがあります。
つまり、無料FP相談には、購入者の資金計画を支援する役割と、住宅販売を支援する役割が併存する場合があります。
住宅会社が紹介するFPは購入を勧める立場なのか?
住宅会社から紹介されたFPが、必ず住宅購入を勧めるわけではありません。
しかし、住宅販売会社との業務委託契約や報酬関係によっては、利益相反が生じる可能性があります。
例えば、住宅購入者にとっては予算を下げた方がよい場合でも、住宅販売会社にとっては購入を進めてもらいたいという事情があります。
こうした立場の違いを理解したうえで、ライフプラン診断の結果を確認することが大切です。
FP相談では「誰が報酬を支払っているのか」を確認することが重要
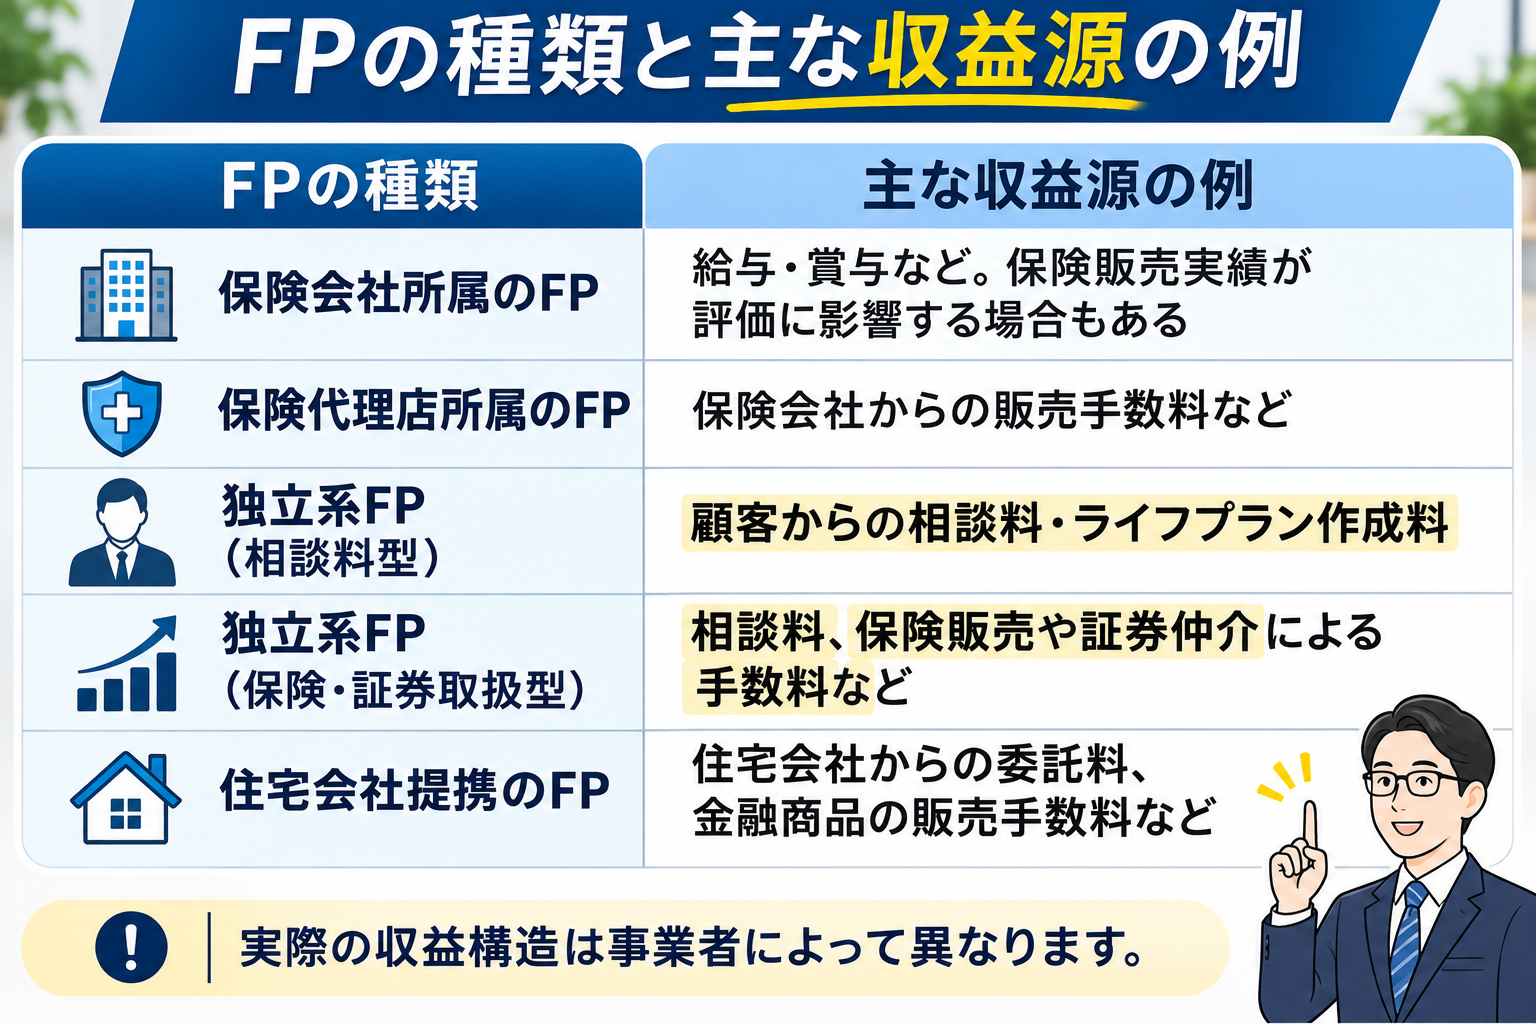
住宅購入時にFPへ相談する際、ぜひ確認していただきたいのがFPの収益源です。
ファイナンシャルプランナーといっても、所属先や業務内容によって収益の仕組みは異なります。
FPの種類と主な収益源
無料相談だから悪いわけではない
保険会社や保険代理店に所属するFPでも、顧客の立場に立って適切なアドバイスを行っている方は多くいます。
また、有料相談だからといって、必ずしも中立的な提案が受けられるとは限りません。
重要なのは、相談者とFPの間に利益相反が生じる可能性を理解することです。
例えば、住宅会社から紹介されたFPが保険販売によって収益を得ている場合、住宅購入の資金計画と同時に生命保険の見直しを提案されることがあります。
保険の見直し自体は悪いことではありません。
しかし、住宅購入の判断と金融商品の販売は、分けて考える必要があります。
FP相談前に確認したい3つの質問
住宅購入前にFPへ相談する際は、次の質問をしてみてください。
① 今回の相談料や報酬は誰が負担していますか?
② 住宅を購入しない方がよいという診断結果になることもありますか?
③ 保険や投資信託などの金融商品に加入しなくても、ライフプラン診断だけを受けられますか?
これらの質問に対して、報酬体系や相談内容を明確に説明してくれるFPであれば、相談先を判断する材料になります。
ライフプラン診断は使用するソフトより「ヒアリング」と「前提条件」が重要
住宅購入時のFP相談では、専用のライフプランシミュレーションソフトを使用することがあります。
例えば、FPの実務で利用されているソフトの一つに「FP名人」があります。
こうしたソフトは、収入・支出・住宅ローン・教育費・老後資金などを入力することで、将来の家計や金融資産の推移を可視化できる便利なツールです。
しかし、ここで注意していただきたいことがあります。
それは、ライフプラン診断の結果は、入力する情報や前提条件によって大きく変わるという点です。
ヒアリングが不十分だと現実感のない診断になる
私自身もFP名人を利用してライフプラン診断を行っていますが、実務を通じて特に重要だと感じているのが、事前のヒアリングです。
例えば、住宅購入のライフプラン診断では、次のような項目を確認する必要があります。
・現在の年収だけでなく、将来の昇給や収入減少の可能性
・夫婦それぞれの働き方や退職予定年齢
・出産、育児、転職、休職による収入の変化
・子どもの進学先や教育費の見通し
・住宅ローンの金利上昇リスク
・マンションの管理費や修繕積立金の増額
・住宅設備の交換や将来のリフォーム費用
・NISAやiDeCoなどの資産形成
・退職金や公的年金の見込額
・老後の生活費や資産の取り崩し計画
これらの項目を十分に確認しないままシミュレーションを行うと、実際の生活とはかけ離れた診断結果になる可能性があります。
同じソフトでもFPによって診断結果が変わる
例えば、40歳の共働き夫婦が8,000万円の住宅購入を検討しているケースを考えてみましょう。
あるFPは、夫婦の収入が定年まで安定して続くことを前提に診断します。
一方、別のFPは、育児による時短勤務、将来の収入減少、住宅ローン金利の上昇、教育費の増加なども考慮して診断します。
同じライフプランソフトを使用していても、前提条件が異なれば、将来の金融資産残高や家計の見通しは大きく変わります。
つまり、ライフプラン診断の精度を左右するのは、ソフトの性能だけではありません。
FPのヒアリング力、実務経験、前提条件の設定、そして診断結果を読み解く力が重要なのです。
「住宅購入できます」という診断結果だけで判断しない
住宅会社から紹介されたFPによる診断で、将来の金融資産が十分に残るという結果が出たとしても、それだけで安心とは限りません。
例えば、次のような前提条件になっていないでしょうか。
・夫婦ともに定年まで現在の収入が続く
・住宅ローン金利が上昇しない
・教育費が想定以上に増えない
・住宅の修繕費が十分に計上されていない
・固定資産税や火災保険が計上されてない
・リフォーム費用や管理費・修繕積立金が計上されてない
・老後の生活費が現在より大幅に少なく設定されている
こうした条件が実際の生活と合っていなければ、シミュレーション結果は楽観的になる可能性があります。
FP視点|ライフプラン診断は「結果」より「前提条件」を確認する
私が住宅購入相談で重視しているのは、ライフプラン診断の結果だけではありません。
むしろ、その結果がどのようなヒアリングと前提条件から導き出されたのかを確認することが重要だと考えています。
ライフプラン診断は、将来を正確に予言するものではありません。
将来起こり得るさまざまな変化を想定し、家計がどこまで対応できるのかを確認するためのものです。
そのため、住宅購入前には、基本的なシナリオだけでなく、収入減少や金利上昇などを想定した複数のシミュレーションを行うことをおすすめします。
事例|「FPに大丈夫と言われた」8,000万円の住宅購入を検討する共働き夫婦
※以下は住宅購入相談で想定される問題を説明するための架空のモデルケースです。
「住宅会社が紹介してくれたFPには、8,000万円の住宅でも問題ないと言われました。でも、本当に大丈夫なのか不安なんです」
そう話すのは、40代の共働き夫婦。
夫は会社員で年収800万円、妻は看護師で年収500万円。世帯年収は1,300万円です。
都内近郊で住宅を探しており、気に入った新築マンションの価格は8,000万円でした。
住宅会社から紹介されたFPにライフプラン診断を依頼したところ、住宅購入後も家計に問題はないという結果が出ました。
しかし、夫婦には気になることがありました。
「妻が夜勤を減らしたらどうなる?」
妻は現在、夜勤を含めて働いています。
しかし、将来的には夜勤を減らし、働き方を変えたいと考えていました。
また、子どもの教育費や老後資金についても不安があります。
そこで、住宅会社とは関係のないFPにセカンドオピニオンを依頼することにしました。
同じ年収でもライフプラン診断の結果は変わる
住宅購入後の資金計画を考える際、例えば次のような条件を比較します。
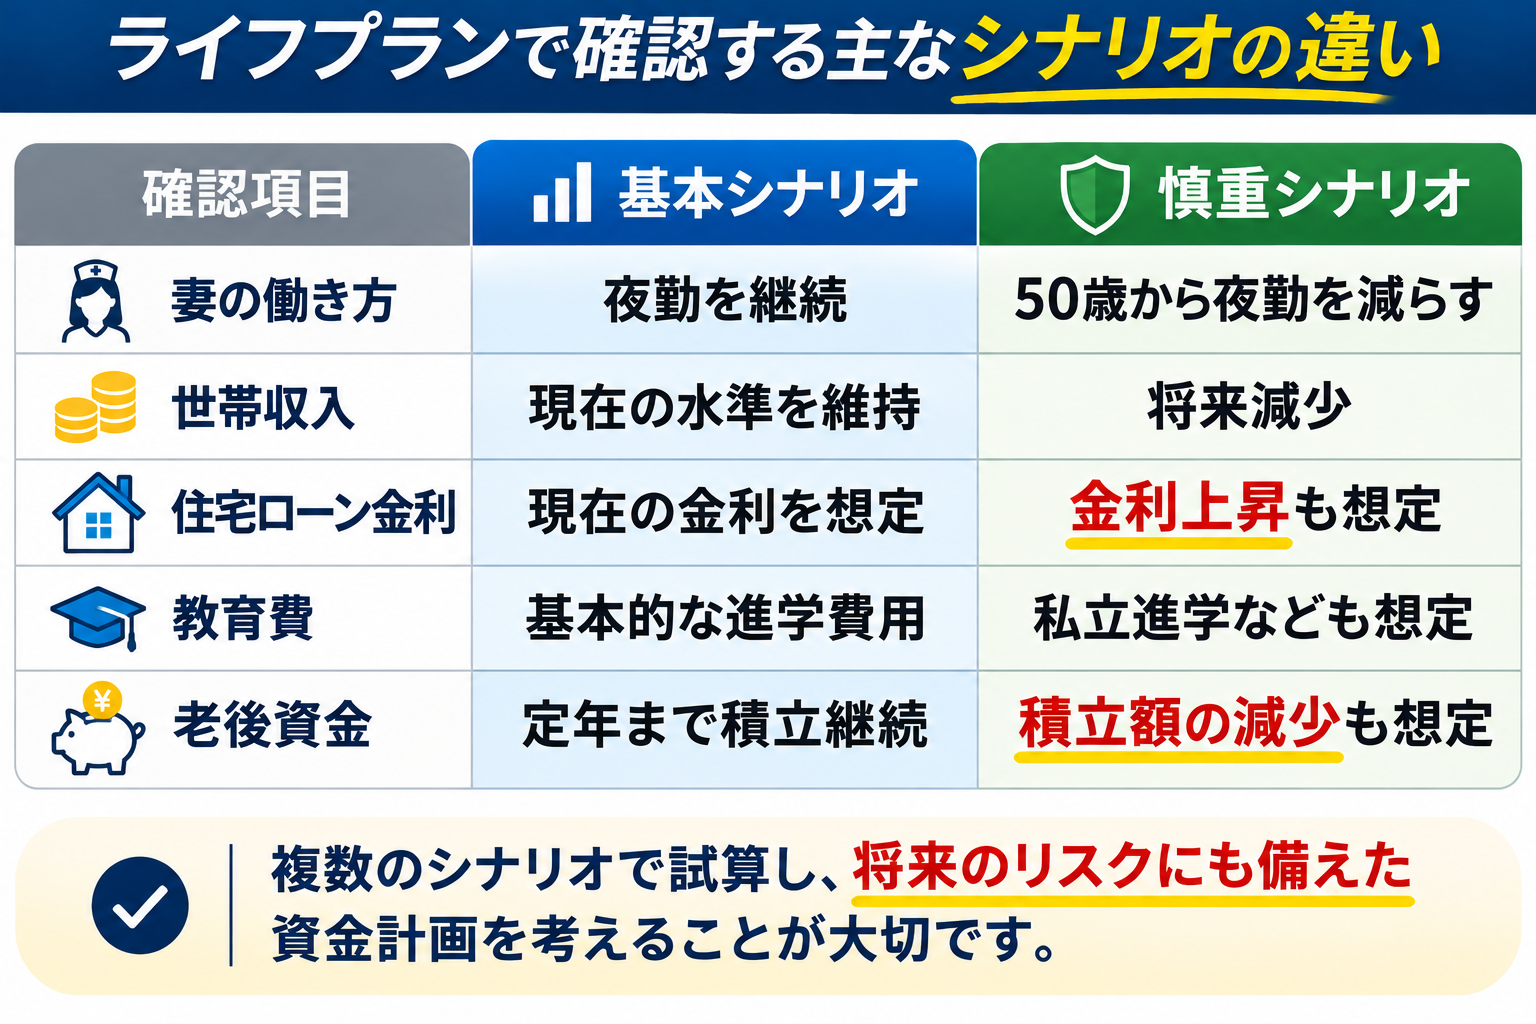
同じ8,000万円の住宅でも、前提条件によって将来の家計は大きく変わります。
重要なのは、将来起こり得る複数のケースを確認し、家計がどの程度の変化まで耐えられるのかを把握することです。
住宅会社のFP相談と独立したFP相談の違い
住宅購入前にFPを利用する場合、相談先によって役割が異なることがあります。
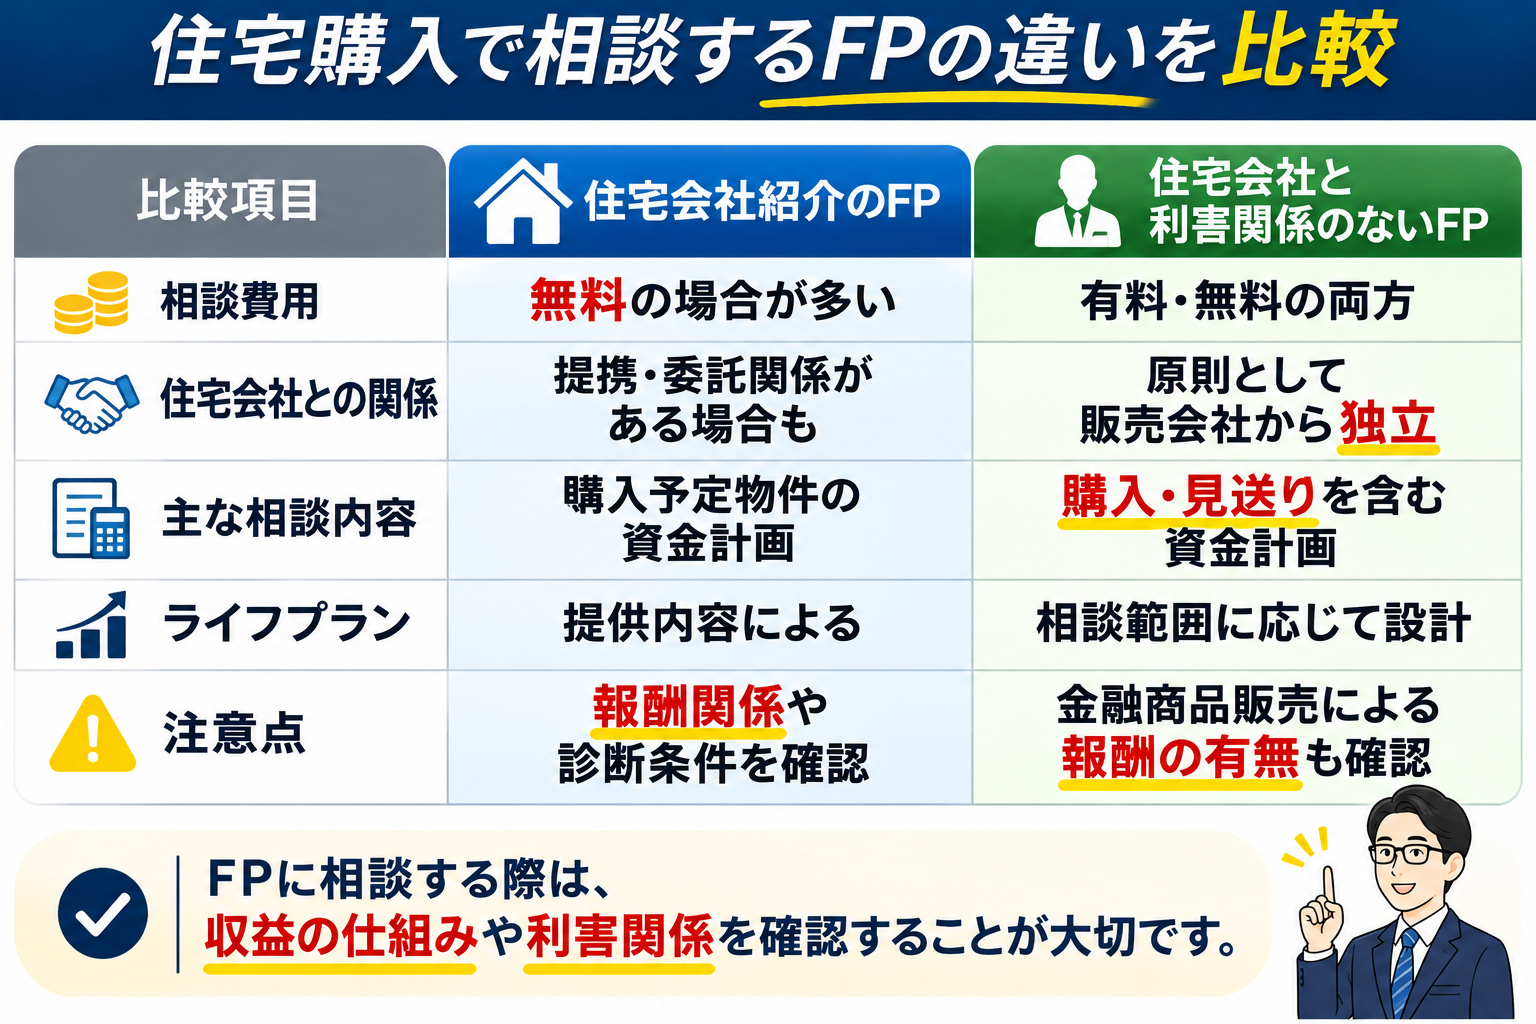 ただし、独立系FPだから必ず中立というわけではありません。
独立系FPであっても、保険や証券などの金融商品を取り扱い、販売手数料を受け取る場合があります。
そのため、相談先を選ぶ際には、所属や肩書だけでなく、報酬体系や相談範囲を確認することが大切です。
FPが考える住宅購入で失敗しないための6つの確認ポイント
① 借りられる金額と返せる金額を分ける
住宅ローンの審査に通ったからといって、無理なく返済できるとは限りません。
金融機関が審査する借入可能額と、家計にとって適切な借入額は別です。
住宅ローン返済だけでなく、管理費、修繕積立金、固定資産税、住宅の維持費なども含めて判断しましょう。
② 住宅ローン金利が上昇した場合を確認する
変動金利で住宅ローンを組む場合、金利上昇による返済負担の変化も確認しておきたいところです。
例えば、借入額7,000万円、返済期間35年、元利均等返済、ボーナス返済なしの場合、金利別の毎月返済額は次のようになります。
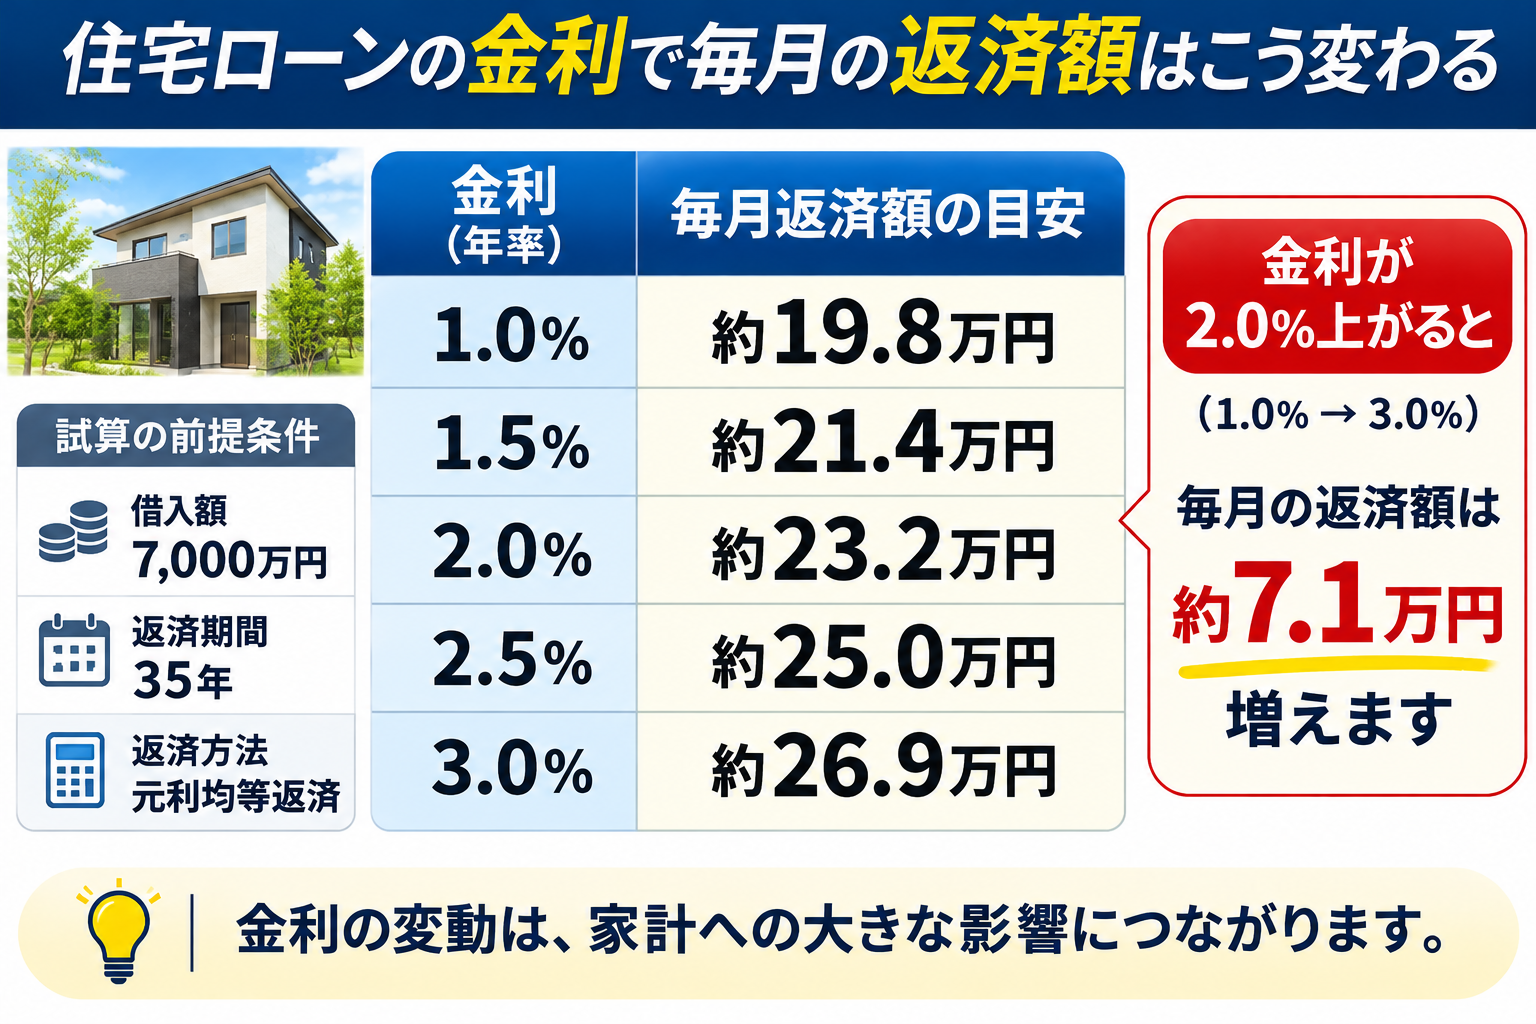
※全期間に各金利が適用されると仮定した比較です。実際の変動金利型住宅ローンでは、金利変更時の返済額は契約条件や返済額見直しルールなどによって異なります。
金利が年1.0%から年3.0%に変わると、毎月返済額の差は約7万円になります。
現在の金利だけでなく、将来の金利上昇にも耐えられるか確認することが重要です。
③ 共働き収入が減った場合を想定する
ペアローンや収入合算を利用する場合、夫婦の収入が継続することを前提に住宅購入を判断しがちです。
しかし、実際には、
・出産や育児による時短勤務
・転職による収入減少
・病気や休職
・親の介護
・早期退職
などが考えられます。
片方の収入が減少しても住宅ローンを返済できるか、確認しておきましょう。
④ 教育費と老後資金を住宅購入後も確保できるか
住宅購入では、毎月の返済額に注目しがちです。
しかし、子どもの教育費や老後資金の準備も欠かせません。
特に40代以降の住宅購入では、住宅ローン返済と老後資金の準備期間が重なります。
住宅購入によってNISAやiDeCoなどの資産形成を大幅に減らさなければならない場合は、住宅予算を再検討する必要があるかもしれません。
⑤ 定年時点の住宅ローン残高を確認する
40歳で35年ローンを組んだ場合、完済予定年齢は75歳です。
定年後も返済が続く場合には、
・退職金で繰上返済するのか
・年金収入で返済を続けるのか
・運用資産を取り崩すのか
など、返済方法を事前に考える必要があります。
特に退職金を住宅ローン返済に使う場合、老後の生活資金が不足しないか注意しましょう。
⑥ 住宅を購入しない選択肢も比較する
ライフプラン診断では、住宅を購入するケースだけでなく、購入しないケースも比較することが重要です。
例えば、
・現在の賃貸住宅に住み続ける
・住宅購入を数年延期する
・住宅予算を下げる
・中古住宅を購入する
といった選択肢があります。
住宅購入を前提としない比較を行うことで、自分たちに合った判断がしやすくなります。
住宅購入前にFPへ相談するベストなタイミングは?
おすすめは、住宅の購入申込や売買契約をする前です。
住宅購入が具体的になり、購入予定物件の価格や住宅ローン条件が分かってきた段階で相談すると、実態に近いライフプラン診断ができます。
一方、契約直前に初めて相談すると、十分に比較検討する時間を確保できない場合があります。
住宅会社から「早く決めないと売れてしまいます」と言われても、資金計画に不安があるなら、契約前に確認することをおすすめします。
FP相談で準備しておきたい資料
・購入予定物件の販売資料
・住宅ローンの事前審査結果
・住宅ローンの金利や返済期間
・夫婦の年収が分かる資料
・現在の預貯金や運用資産
・毎月の生活費
・加入している生命保険
・子どもの教育方針
・住宅会社のFPが作成したライフプラン診断書
特に、すでに住宅会社からライフプラン診断を受けている場合は、その資料を持参すると比較がスムーズです。
住宅購入のセカンドオピニオンでは何を確認する?
住宅会社のFPから「購入可能」という診断を受けた場合でも、別のFPに相談することで、異なる視点から確認できます。
例えば、
・住宅ローンの借入額は適正か
・金利が上昇しても返済できるか
・夫婦の収入が減少した場合はどうなるか
・教育費と老後資金を確保できるか
・住宅購入後も資産形成を続けられるか
・退職後の住宅ローン返済に問題はないか
といった点です。
住宅購入のセカンドオピニオンは、購入を否定するためのものではありません。
安心して購入できる条件を整理するためのものです。
よくある質問
Q. 住宅会社が紹介する無料FP相談は信用できませんか?
無料だから信用できないということではありません。大切なのは、FPの報酬体系、住宅会社との関係、ライフプラン診断の前提条件を確認することです。
Q. 住宅会社のFPに購入できると言われたら安心ですか?
一つの判断材料にはなりますが、それだけで安心とは言い切れません。金利上昇、収入減少、教育費、老後資金などを含めた複数のシミュレーションを確認しましょう。
Q. FP名人などのライフプランソフトを使っていれば安心ですか?
ソフトを使用していることだけでは、診断の妥当性は判断できません。どのようなヒアリングを行い、収入や支出、住宅ローン金利などをどのような条件で設定しているかが重要です。
Q. FP相談は無料と有料のどちらがいいですか?
相談料だけで判断する必要はありません。住宅購入を見送る選択肢まで比較してくれるか、診断内容や報酬体系が明確かどうかが重要です。
Q. 住宅ローンの事前審査に通ってから相談しても遅くありませんか?
遅くありません。むしろ借入条件が具体的になった段階では、より現実的な資金計画を作成できます。ただし、売買契約前に相談することをおすすめします。
まとめ|住宅購入では「買えるか」より「買った後の生活」が重要
住宅販売会社から紹介されたFPによるライフプラン診断は、住宅購入を検討するうえで役立つサービスです。
しかし、住宅購入を前提とした診断だけでは、将来の家計リスクを十分に把握できない可能性があります。
特に重要なのは、次の3点です。
① FPの収益源や住宅販売会社との関係を確認すること
② ライフプラン診断のヒアリング内容と前提条件を確認すること
③ 必要に応じて第三者のFPによるセカンドオピニオンを受けること
住宅購入で大切なのは、金融機関がいくら貸してくれるかではありません。
購入後も家族が安心して暮らし、教育費や老後資金を準備できるかどうかです。
住宅を購入することがゴールではなく、購入した住宅で安心して生活を続けることが本来の目的ではないでしょうか。
住宅購入・住宅ローンのセカンドオピニオン相談
「住宅会社のFPには大丈夫と言われたけれど、本当に購入してよいのか不安……」
そんな方は、住宅購入前に一度、ライフプランを確認してみませんか?
ファイナンシャルトレーナーFP事務所では、住宅購入や住宅ローンに関するご相談を承っています。
・住宅ローンの借入額が適正か確認したい
・住宅会社のライフプラン診断を別の視点から確認したい
・ペアローンのリスクを知りたい
・教育費や老後資金とのバランスを確認したい
・住宅購入後の資産形成やNISAについて相談したい
住宅購入を前提とするのではなく、購入・延期・予算変更などの選択肢を含めて、将来の家計を一緒に整理します。
吉祥寺・立川での対面相談のほか、全国からオンライン相談にも対応しています。
初回相談は60分無料です。詳細なライフプラン診断などは、ご希望に応じて有料サービスをご案内します。
無料相談する