離婚で住宅ローンが残った家は任意売却できる?中央線沿線のFPが解説
住宅購入・資産運用・保険・相続まで幅広く対応。実務経験に基づいた、現実的で分かりやすいアドバイスを提供している。
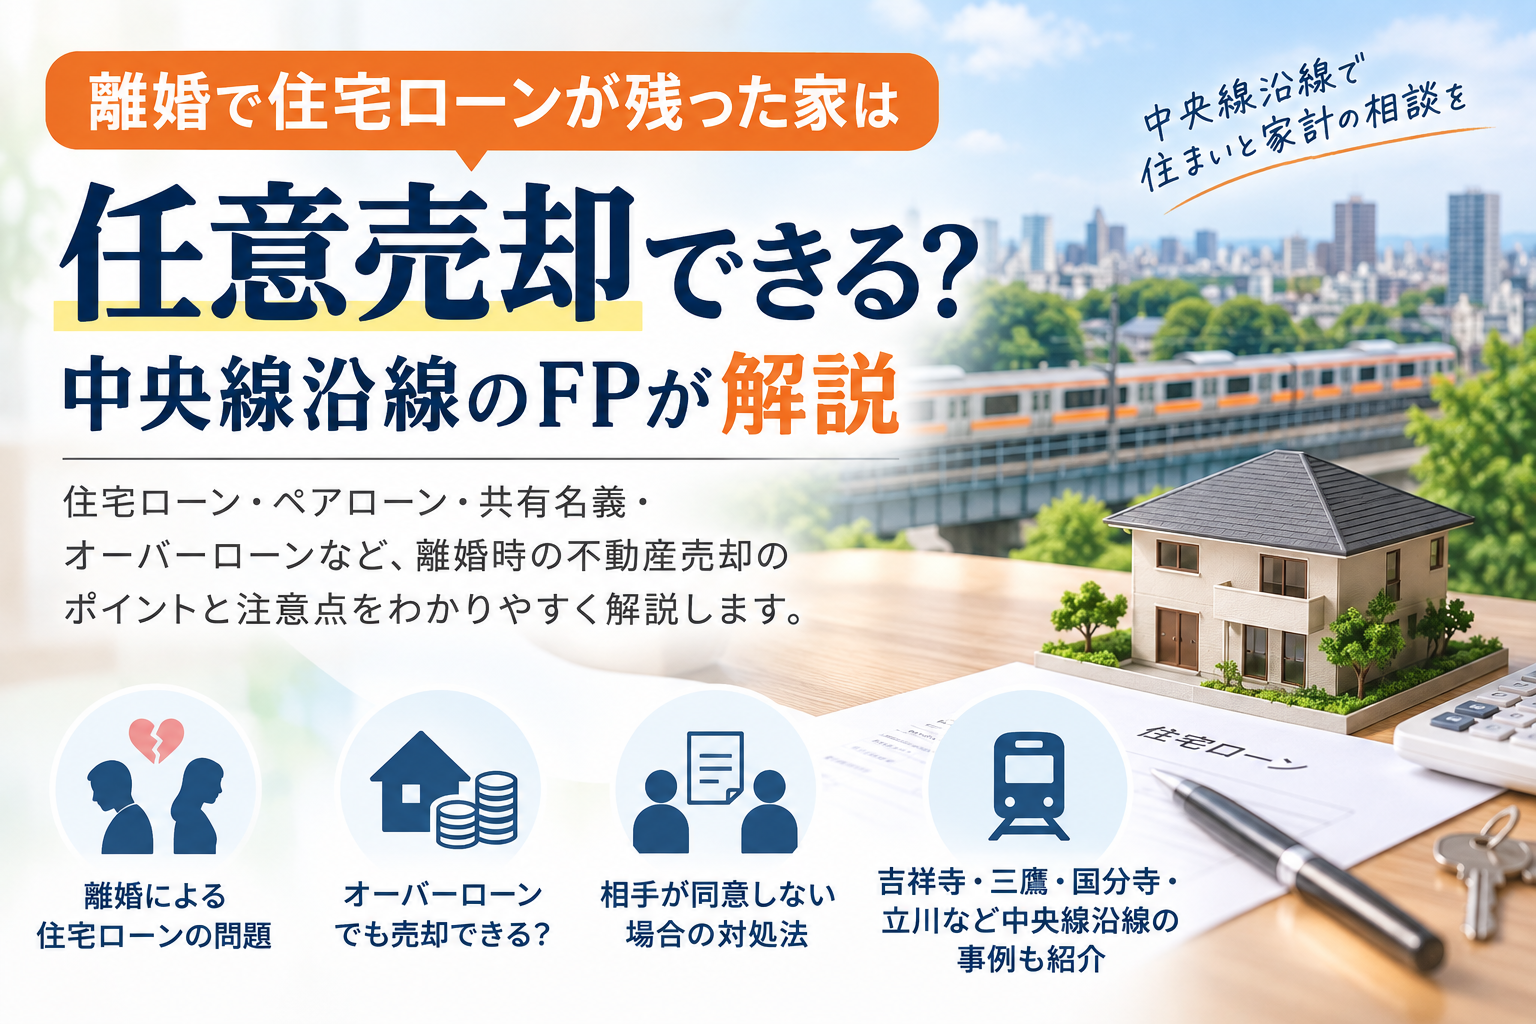
離婚や夫婦関係の悪化によって、住宅ローンが残っている自宅の売却を検討する方は少なくありません。
「離婚することになったので、住宅ローンが残っているマンションを売却したい」
「夫婦でペアローンを組んでいるけれど、離婚後はどちらも住む予定がない」
「家を売りたいのに、夫や妻が売却に同意してくれない」
「住宅ローンの残高が売却価格を上回っていて、売るに売れない」
こうした問題は、住宅ローンの残高や不動産の名義、夫婦それぞれの収入によって解決方法が異なります。
特に注意したいのが、住宅ローンの残高よりも自宅の売却価格が低い「オーバーローン」の状態です。
通常の売却では住宅ローンを完済できない場合、金融機関などの債権者と調整し、任意売却を検討することがあります。
私は吉祥寺・立川を拠点に、住宅購入や住宅ローン、ライフプランに関する相談を受けています。
今回は、これまでの住宅ローン相談で取り扱ってきたペアローンや高額物件、家計の見直しといった視点も交えながら、離婚時の任意売却について解説します。
吉祥寺・三鷹・武蔵境・国分寺・立川など、JR中央線沿線で住宅の売却や住宅ローンにお悩みの方にも参考にしていただければ幸いです。
離婚・別居に伴う住宅ローンのご相談はファイナンシャルトレーナーFP事務所へ
「離婚を考えているけれど、住宅ローンが残っている」
「ペアローンで購入したマンションを売却したい」
「自宅を売却した場合、今後の生活が成り立つか不安」
このようなお悩みはありませんか?
ファイナンシャルトレーナーFP事務所では、住宅ローンや家計の状況を確認し、売却後の生活設計も含めたご相談に対応しています。
住宅ローンの返済を続ける場合、売却する場合、住み替える場合など、複数の選択肢をライフプランの視点から整理します。
吉祥寺・立川での対面相談のほか、オンライン相談にも対応しています。
離婚後の生活を見据えて、まずは現在の住宅ローンと家計の状況を一緒に整理してみませんか?無料相談する
離婚で住宅ローンが残っている家は売却できる?
結論からお伝えすると、住宅ローンが残っていても、自宅を売却することは可能です。
ただし、重要なのは売却代金などで住宅ローンを完済できるかどうかです。
例えば、住宅ローンの残高が4,000万円で、自宅を5,000万円で売却できる場合を考えてみましょう。
売却に伴う諸費用を差し引いてもローンを完済できれば、通常の不動産売却で対応できる可能性があります。
一方、住宅ローンの残高が6,000万円で、自宅の売却価格が5,000万円だった場合はどうでしょうか。
売却しても1,000万円の住宅ローンが残ります。実際には仲介手数料などの売却費用も必要です。
このような状態を「オーバーローン」といいます。
アンダーローンとオーバーローンの違い
| 項目 | アンダーローン | オーバーローン |
|---|---|---|
| 住宅ローン残高 | 4,000万円 | 6,000万円 |
| 自宅の売却価格 | 5,000万円 | 5,000万円 |
| 売却価格と残高の差 | +1,000万円 | -1,000万円 |
| 売却方法 | 通常売却を検討 | 自己資金での不足額補填や任意売却などを検討 |
※売却費用は考慮していない単純な比較です。
ここで注意したいのは、オーバーローンだからといって、必ず任意売却になるわけではないという点です。
不足する金額を預貯金などで補い、住宅ローンを完済できるのであれば、通常売却が可能な場合があります。
まずは住宅ローン残高と自宅の売却見込み価格を確認することが大切です。
任意売却とは?競売や通常売却との違い
任意売却とは、住宅ローンの返済が困難になり、売却代金だけではローンを完済できない場合などに、債権者の承諾を得て不動産を売却する方法です。
通常、住宅ローンを利用して購入した不動産には、金融機関などの抵当権が設定されています。
自宅を売却して買主に引き渡すためには、原則として抵当権を抹消する必要があります。
しかし、売却代金で住宅ローンを完済できなければ、抵当権を抹消できないことがあります。
そこで、金融機関などと協議し、売却代金による一部返済と抵当権抹消について承諾を得る方法が任意売却です。
任意売却と競売の違い
| 比較項目 | 任意売却 | 競売 |
|---|---|---|
| 売却方法 | 債権者と調整して一般の不動産市場で売却 | 裁判所の手続きで売却 |
| 売却価格 | 市場価格に近い売却を目指せる | 市場価格より低くなる場合がある |
| 売却時期 | 債権者等との調整が必要 | 裁判所の手続きに従う |
| 引っ越し時期 | 調整できる余地がある | 手続きに応じて退去が必要 |
| 住宅ローン残債 | 売却後も残る場合がある | 売却後も残る場合がある |
任意売却は競売と比較して、売却価格や引っ越し時期について調整できる余地があります。
ただし、任意売却を希望すれば必ず認められるわけではありません。
債権者の承諾が必要であり、売却価格や売却期限などにも条件が設けられる場合があります。
【モデルケース】離婚で1億円近いマンションを売却したい夫婦
ここからは、住宅ローン相談で扱うことの多い高額マンションやペアローンの論点を参考にしたモデルケースをご紹介します。
※実際の相談経験をもとに論点を構成した架空の事例であり、特定のお客様の離婚・任意売却案件ではありません。
夫婦でペアローンを組んでマンションを購入
40代の共働き夫婦が、JR中央線沿線で9,000万円のマンションを購入したとします。
購入時は夫婦ともに安定した収入があり、ペアローンを利用しました。
– 夫の住宅ローン:4,500万円
– 妻の住宅ローン:4,000万円
– 借入総額:8,500万円
ところが、購入から数年後に夫婦関係が悪化し、別居することになりました。
夫は賃貸住宅へ引っ越し、妻も実家へ戻ることを検討しています。
どちらもマンションに住み続ける予定がないため、売却することになりました。
売却価格より住宅ローン残高が多い
不動産会社に査定を依頼したところ、マンションの売却見込み価格は8,000万円でした。
一方、住宅ローンの残高は夫婦合計で8,200万円残っていました。
| 項目 | 金額 |
|---|---|
| マンション売却見込み価格 | 8,000万円 |
| 住宅ローン残高 | 8,200万円 |
| 差額 | -200万円 |
さらに、売却時には仲介手数料や登記費用などがかかります。
仮に売却諸費用が約270万円だった場合、資金不足は合計約470万円になります。
夫婦で不足額を準備できれば、通常売却を進められる可能性があります。
しかし、別居費用や新生活の準備費用なども必要で、まとまった自己資金を用意できない場合もあります。
その場合、住宅ローンの返済状況や今後の返済見通しを踏まえ、金融機関への相談や任意売却の検討が必要になります。
家を売却できても問題が終わるとは限らない
仮に任意売却が認められても、売却代金で返済できなかった債務が自動的になくなるわけではありません。
さらに、夫婦それぞれのローン契約や連帯保証の有無によって、売却後の返済義務も異なります。
離婚時には、家を売ることだけでなく、残った債務をどう返済していくかまで考える必要があります。
夫婦不仲で相手が売却に同意しない場合はどうする?
離婚や別居に伴う不動産売却では、住宅ローンの問題だけでなく、夫婦間の意見がまとまらないケースもあります。
例えば、夫は売却を希望しているものの、妻は子どもの生活環境を変えたくないため住み続けたいと考えている場合です。
反対に、妻は売却して住宅ローンの負担をなくしたいのに、夫が売却に応じないケースも考えられます。
共有名義の家は原則として夫婦双方の同意が必要
不動産が夫婦の共有名義になっている場合、家全体を売却するには原則として共有者全員の同意が必要です。
任意売却であっても、夫婦の一方が勝手に家全体を売却できるわけではありません。
なお、自分自身の共有持分だけを処分することは法律上可能ですが、住宅ローンや抵当権の問題が残ることもあり、慎重な判断が必要です。
夫婦の話し合いが難しい場合
夫婦間で売却や財産分与の話し合いがまとまらない場合には、弁護士への相談や家庭裁判所の調停などを検討することになります。
FPとしては、夫婦それぞれが住み続けた場合と売却した場合の家計を比較し、経済的な判断材料を整理することができます。
ただし、売却への同意を強制したり、法律上の紛争を代理して解決したりすることはFPの業務ではありません。
ペアローンで離婚すると任意売却は難しくなる?
ペアローンは、夫婦それぞれが住宅ローン契約を結ぶ仕組みです。
共働き夫婦が高額な住宅を購入する際に利用されることがあります。
しかし、離婚時には注意が必要です。
ペアローンは離婚してもなくならない
離婚したからといって、住宅ローン契約が自動的に解消されるわけではありません。
例えば、夫が4,000万円、妻が3,000万円を借りている場合、離婚後もそれぞれの返済義務が原則として残ります。
また、相互に連帯保証人になっている契約では、相手が返済できなくなった場合の責任にも注意が必要です。
任意売却では複数の債権者との調整が必要になることも
ペアローンの場合、住宅ローン契約が2本あるため、それぞれの借入先や抵当権の状況を確認する必要があります。
同じ金融機関で借りている場合でも、売却に必要な手続きや残債務の整理は契約ごとに確認しなければなりません。
そのため、単独ローンよりも調整事項が多くなる可能性があります。
離婚後に元夫・元妻が住宅ローンを払わなくなったら?
離婚後も、一方が住宅に住み続け、もう一方が住宅ローンを返済するという取り決めをする夫婦もいます。
しかし、数年後に返済が止まってしまうケースも考えられます。
例えば、離婚後に元夫が住宅ローンを支払い、元妻と子どもがマンションに住み続けていたとします。
その後、元夫の収入が減少して返済が難しくなった場合、住宅ローンの滞納が発生する可能性があります。
住宅ローンを滞納すると、督促や期限の利益の喪失などを経て、最終的には競売につながるおそれもあります。
重要なのは、返済が難しいと分かった段階で、早めに金融機関へ相談することです。
返済条件の変更などによって、状況を改善できる可能性もあります。
任意売却した後の住宅ローンはどうなる?
任意売却について、特に誤解されやすいのが売却後の住宅ローンです。
「任意売却すれば住宅ローンがなくなる」と考えている方もいますが、必ずしもそうではありません。
例えば、住宅ローン残高が5,000万円で、任意売却による返済額が4,500万円だった場合、差額の500万円が残債務となる可能性があります。
売却後の残債務については、債権者と返済方法などを相談することになります。
また、離婚に伴う財産分与の取り決めと、金融機関に対する返済義務は別の問題です。
夫婦間で「残った住宅ローンは夫が払う」と合意しても、その合意だけで妻の金融機関に対する契約上の責任がなくなるわけではありません。
必要に応じて弁護士などの専門家と連携し、慎重に整理することが大切です。
任意売却を検討する前に確認したい5つのポイント
① 住宅ローンの正確な残高
まずは金融機関から住宅ローンの残高を確認します。
ペアローンの場合は、夫婦それぞれの残高が必要です。
② 自宅の売却見込み価格
不動産会社に査定を依頼し、売却できそうな価格を確認します。
査定価格は実際の成約価格を保証するものではありません。
③ 不動産の名義と住宅ローンの契約内容
登記上の所有者、住宅ローンの債務者、連帯保証人、抵当権の設定状況を確認します。
④ 売却後の住宅ローン残債
売却しても住宅ローンが残る場合、誰にどのような返済義務があるのかを整理します。
⑤ 離婚後の生活費と住居費
家を売却した後は、夫婦それぞれに新しい生活が始まります。
家賃や引っ越し費用、養育費、教育費、老後資金などを含めて、生活が成り立つかを確認することが重要です。
FPが考える離婚時の住宅売却|家を売った後の生活設計が重要
不動産会社に相談すると、主に売却価格や販売方法、売却までの期間などについて説明を受けることが多いでしょう。
もちろん、それらは重要な情報です。
しかし、FPとして私が大切にしているのは、「家を売った後、生活が成り立つのか」という視点です。
例えば、住宅ローンを完済できたとしても、離婚後の家賃負担が大きくなれば、生活費に余裕がなくなる可能性があります。
子どもがいる家庭では、教育費や養育費も考慮しなければなりません。
また、住宅ローンの返済を続けながら別居先の家賃を支払う場合、二重の住居費が家計を圧迫することもあります。
こうした問題を整理するために役立つのが、キャッシュフロー表を用いたライフプラン診断です。
売却する場合、どちらかが住み続ける場合、賃貸住宅へ移る場合など、複数の選択肢を比較することで、今後の生活への影響を確認できます。
任意売却が必要かどうかを考える前に、住宅ローンの返済継続や通常売却など、ほかの選択肢も含めて検討することが大切です。
吉祥寺・三鷹・国分寺・立川など中央線沿線で住宅ローンにお悩みの方へ
JR中央線沿線では、マンションや戸建てを購入する際に、夫婦の収入を合算したり、ペアローンを利用したりする方もいます。
住宅購入時には問題なく返済できると考えていても、離婚や別居、転職、収入減少などによって家計の状況が変わることがあります。
ファイナンシャルトレーナーFP事務所では、吉祥寺・立川を拠点に、住宅ローンやライフプランに関するご相談に対応しています。
吉祥寺、三鷹、武蔵境、東小金井、武蔵小金井、国分寺、西国分寺、国立、立川など、中央線沿線にお住まいの方もご相談いただけます。
住宅ローンが残っている家の売却を検討する際には、不動産の価格だけでなく、売却後の家計や今後の資金計画も含めて考えてみましょう。
よくある質問:離婚する場合、住宅ローンが残っていても家を売れますか?
はい。住宅ローンが残っていても売却は可能です。ただし、売却代金や自己資金で住宅ローンを完済できるか、金融機関の承諾が必要かなどによって手続きが異なります。
よくある質問:住宅ローンを滞納していなくても任意売却できますか?
滞納前でも金融機関に相談することは可能です。ただし、任意売却に応じてもらえるかは、返済状況や今後の返済見通し、金融機関の判断などによって異なります。滞納していないからといって任意売却が必ず認められるわけではありません。
よくある質問:夫婦の一方が任意売却に反対している場合はどうなりますか?
夫婦共有名義の不動産全体を売却する場合、原則として共有者全員の同意が必要です。話し合いがまとまらない場合には、弁護士などへの相談を検討しましょう。
よくある質問:任意売却すれば住宅ローンの借金はなくなりますか?
必ずしもなくなりません。売却代金で返済できなかった債務が残る場合があります。残債務の返済方法については、債権者との調整が必要です。
よくある質問: 離婚前と離婚後、どちらで家を売却した方がよいですか?
どちらが適しているかは、住宅ローンの契約内容、不動産の名義、夫婦の合意状況、財産分与、今後の居住予定などによって異なります。離婚前から売却方法と資金計画を整理しておくことが重要です。
まとめ|離婚による任意売却は住宅ローンとその後の生活を一緒に考える
離婚や夫婦関係の悪化によって住宅を売却する場合、住宅ローンの残高や不動産の名義、夫婦の合意状況によって解決方法が変わります。
特に、住宅ローン残高が売却価格を上回るオーバーローンの場合は、自己資金による不足額の補填や金融機関との調整が必要になることがあります。
任意売却は、そのような状況で検討できる選択肢の一つです。
ただし、任意売却をすれば必ず問題が解決するわけではありません。
売却後に住宅ローンの残債務が残る場合もあり、離婚後の生活費や住居費も考える必要があります。
大切なのは、家を売却することだけを目的にせず、売却後の生活まで見据えて判断することです。
離婚・別居に伴う住宅ローンのご相談はファイナンシャルトレーナーFP事務所へ
「離婚を考えているけれど、住宅ローンが残っている」
「ペアローンで購入したマンションを売却したい」
「自宅を売却した場合、今後の生活が成り立つか不安」
このようなお悩みはありませんか?
ファイナンシャルトレーナーFP事務所では、住宅ローンや家計の状況を確認し、売却後の生活設計も含めたご相談に対応しています。
住宅ローンの返済を続ける場合、売却する場合、住み替える場合など、複数の選択肢をライフプランの視点から整理します。
吉祥寺・立川での対面相談のほか、オンライン相談にも対応しています。
離婚後の生活を見据えて、まずは現在の住宅ローンと家計の状況を一緒に整理してみませんか?無料相談する
※当事務所はFPとして住宅ローンやライフプランに関する相談に対応しています。任意売却の仲介、金融機関との債務交渉、離婚に関する法律相談などについては、必要に応じて不動産会社・弁護士等の専門家への相談が必要です。